 연합뉴스
국내 주요 방산업계가 올해 상반기까지 가파른 성장세를 보였지만 일부 수출 물량의 인도 지연과 환율 하락의 영향으로 3분기에는 성장세가 다소 줄어들 것이라는 전망이 나온다.
다만, 방산업에 대한 중장기적인 성장 기대감은 대체로 유지되고 있어 이르면 4분기에 기존 성장세를 회복할 수 있다는 관측도 나온다.
5개 방산업체 영업이익 컨센서스보다 2천억 ↓…한화에어로 1조 수성 '관심'
17일 금융투자업계 등에 따르면 한화에어로스페이스·한화시스템·현대로템·LIG 디펜스앤에어로스페이스(LIG D&A)·한국항공우주(KAI)의 올해 3분기 합산 영업이익은 1조 5천억 원을 넘어설 것으로 예측된다.
기존 시장 기대치(컨센서스) 1조 7500억 원 수준에는 미치지 못해 상승세는 다소 줄겠지만 작년 3분기와 비교할 때 15% 이상 늘어나는 수치이다.
한국투자증권은 한화에어로스페이스의 올해 3분기 연결 매출액을 7조 3595억 원으로 전망했다. 전년 동기 대비 13.5% 증가했다. 영업이익은 1조 1079억 원으로 전년 동기보다 29.4% 늘어날 것으로 예상했다. 영업이익률은 15.1%로 컨센서스 보다는 8% 정도 낮다.
컨센서스 보다 실적이 감소한 배경으로는 방산 물량 수출 인도 시점 지연이 꼽혔는데 이달 선적된 물량 중 일부가 다음 달 이후 인도될 것으로 보인다. 폴란드향 천무 물량의 경우 4분기에 집중적으로 반영될 것으로 전망된다. 여기다 환율 하락도 실적 감소의 원인으로 지목된다.
한국투자증권은 한화에어로스페이스의 올해 매출액은 32조 8380억 원, 영업이익 4조 7050억 원으로 예상했다. 2027년에는 매출 34조 4370억 원, 영업이익 6조 1750억 원으로 올해보다 30% 이상 증가할 것으로 내다봤다.
유진투자증권의 한화에어로스페이스 3분기 전망은 한국투자증권에 비해서는 낮았다. 유진투자증권은 한화에어로스페이스의 올해 3분기 매출을 7조 299억 원, 영업이익은 9743억 원으로 전망했다. 매출은 전년 동기 대비 8%, 영업이익은 16% 늘어날 것이라는 예측이다.
방산업의 경우 계약 체결과 실제 납품, 매출 인식 사이에 시차가 발생할 수 있어 분기별 실적에 영향을 미칠 수 있다는 점을 반영했다. 동시에 해외 수출 비중이 높은 방산기업은 외화 표시 계약과 결제 구조에 따라 원화 환산 매출액과 수익성이 달라질 수 있다는 점 역시 고려됐다.
대신증권과 삼성증권은 한화에어로스페이스의 3분기 영업이익을 각각 1조 원, 1조 410억 원으로 전망했다. 한화에어로스페이스와 관련해선 2분기 연속 영업이익 '1조 클럽' 수성 여부가 가장 큰 관심사다.
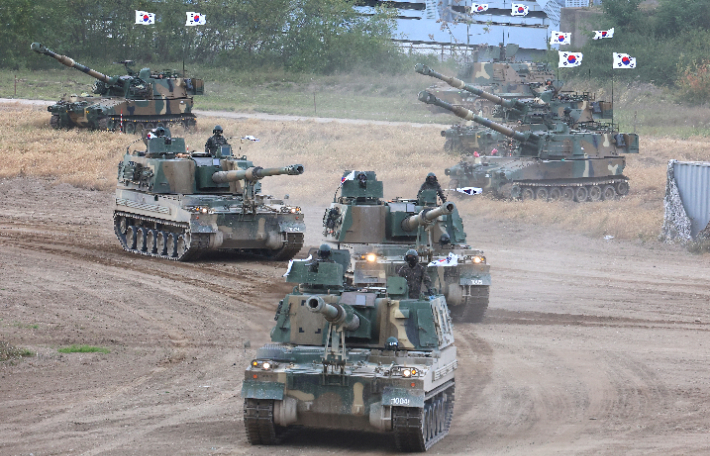
유진투자증권은 한화에어로스페이스가 K9 자주포와 천무 다연장로켓 등 지상방산 사업을 중심으로 해외시장을 확대해 왔다는 점에서 폴란드를 비롯한 기존 수출국의 납품 일정뿐 아니라 추가 계약 여부가 중장기 성장을 좌우할 주요 요인으로 판단했다.
해외 생산 거점이 확장되고 있는 것은 한화에어로스페이스의 강점으로 꼽힌다. 호주에서는 자체 생산 거점을 구축해 양산을 시작했고 루마니아에서는 현지화가 최대 80% 정도 추진됐다. 스페인에서는 K9 계열 기술 이전과 현지형 플랫폼 공동 개발이 진행되고 있다. UAE와 사우디아라비아 등 중동 지역을 중심으로 추진되는 대형 수출 사업 결과는 향후 실적을 좌우할 주요 변수로 예측된다.
LIG D&A, 연구개발비 집행 부담…한화시스템, 컨센서스 넘어설까?
 한화시스템 제공
유진투자증권이 예상한 LIG D&A 올해 3분기 매출은 1조 2223억 원이다. 이는 전년 동기 대비 16% 증가한 수치지만 영업이익은 875억 원으로 전년 동기보다 2% 감소할 것으로 전망했다. 영업이익 전망치는 컨센서스 보다 약 200억 원 정도 적었다.
유진투자증권은 하반기에 집중된 연구개발비 집행을 LIG D&A의 실적 부담 요인으로 꼽았다. LIG D&A의 올해 연간 연구개발비는 2500억~3500억 원 수준으로 예상되는데 상반기 누적 집행액은 600억 원대에 그쳤다고 판단했다. 이를 토대로 하반기에는 무기체계 선행개발과 수출 관련 개발사업을 중심으로 비용 집행이 늘어날 것이라는 전망이다.
LIG D&A는 천궁-II를 비롯한 정밀유도무기와 방공체계를 중심으로 사업을 전개하고 있다. 중동 지역을 중심으로 방공무기 수요가 이어지고 있는 만큼 기존 수출 계약의 이행과 추가 수주 여부가 중장기 실적을 결정한 척도가 될 전망이다. 유안타증권은 LIG D&A의 3분기 영업이익을 유진투자증권보다 많은 957억 원으로 예상했다.
한화시스템의 경우 주요 방산기업 중 유일하게 3분기 실적이 컨센서스를 웃돌 수 있다는 전망이 나온다. 한국투자증권은 한화시스템의 3분기 매출이 전년 동기 대비 42.4% 증가한 1조 1503억 원, 영업이익은 197.2% 크게 늘어난 669억 원으로 전망했다. 방산 부문에 한정할 경우 3분기 영업이익은 전년 대비 34.3% 늘어난 670억 원을 기록할 것으로 관측했다.
또 한국투자증권은 한화시스템의 연결 영업이익을 올해 2377억 원, 2027년 3986억 원, 2028년 6376억 원으로 추정했다. 이는 지난해 영업이익(1200억 원)과 비교할 때 4년 만에 5.3배 늘어난 수치이다. 영업이익률 역시 지난해 3.3%에서 올해 5.2%, 내년 9.4%, 2028년 11.8%로 점진적으로 높아질 것으로 예상했다.
한화시스템의 가파른 성장은 방산 부문이 이끌 것이라는 전망이 우세하다. 한국투자증권은 2026~2028년 방산 부문 영업이익이 연평균 44.3% 늘어날 것으로 관측했다. 한화시스템 방산 관련 매출은 올해 2조 9210억 원에서 2028년 4조 5229억 원으로 증가할 것으로 예상했다. 같은 기간 전체 매출에서 방산이 차지하는 비중도 63.6%에서 83.8%로 확대돼 방산업체로의 입지를 다질 전망이다.
현대로템, 2600억대 영업이익 전망…KAI, 영업이익 감소 추세 끊을까?
금융투자업계는 현대로템의 3분기 영업이익을 2600억 원대로 예측했다. DB증권은 2602억 원, DS투자증권은 2666억 원, 키움증권은 2622억 원으로 추정했다.
대신증권은 폴란드 K2 2차 물량 확대로 기대치를 웃도는 3천억 원에 육박하는 2980억 원의 영업이익을 거둘 것으로 전망했다. 대신증권은 매출액은 전년 동기 대비 30.9% 증가한 2조 1210억 원으로 예상했다. 다만 페루 정부가 2027년 국방예산안에 K2 전차 도입사업을 반영하지 않은 상황에서 국제경쟁입찰 필요성까지 공식 언급하면서 중남미 방산시장 진출에 큰 변수가 생겼다.
한국투자증권과 대신증권이 전망한 KAI의 영업이익은 각각 755억 원, 570억 원이다. 대신증권은 소형무장헬기(LAH) 엔진 납품 지연 등으로 영업이익이 570억 원에 그치겠지만, 4분기에는 KF-21 인도와 말레이시아 FA-50 매출 가속화로 영업이익이 두 배 이상 뛴 1220억 원이 기대된다는 분석을 내놨다.
한국투자증권의 전망은 대신증권 보다 긍정적이지만 800억 원이 넘는 컨센서스보단 낮았다. KAI가 작년 4분기부터 3개 분기 연속 이어진 영업이익 감소세를 끊어내고 반등에 성공할 수 있을지가 관건인데 현재로선 전망이 밝지만은 않은 상황이다.
영문기사 보기 (View English Article)