| ▶ 글 싣는 순서 |
①"빚이 곧 자산증식 기회더라"…가계빚 2천조 시대의 단면
②학자금 대출로 주식창 열었다…'빚투' 2030, 그들이 놓친 것
③'가계빚 2천조' 시대, 한은-당국 시그널은 달랐다 |
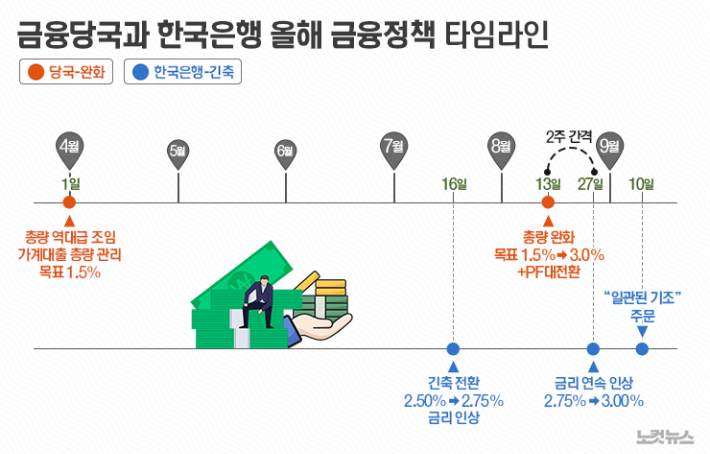
가계빚 2천조 시대, 신용대출이 4년 9개월 만에 최대폭으로 튀며 이 흐름을 앞당겼다. 그런데 이 시점에 부동산 공급 문제로 인해 금융당국은 대출 총량 목표를 4개월 만에 완화한 반면, 한국은행은 기준금리를 두 달 연속 인상했다.
한은 스스로도 이 조합에 우려를 표하며 정부에 일관된 정책 기조를 주문하고 나섰다. 엇갈린 신호가 왜 나왔고 앞으로 어떻게 대응해야 할지 전문가들 의견을 들어봤다.
전 세계가 '빚투 시대'…韓 대출 조였지만 부푼 신용대출
올해 상반기는 전세계가 '빚투 시대'였다. 팬데믹 시기 제로금리를 겪으며 형성된 학습 효과에 AI(인공지능)발 자산가격 랠리가 겹친 결과였다. 미국CNBC에 따르면, 미국 신용거래융자가 5월 기준 1년 새 54% 넘게 급증해 닷컴버블(2000년)과 금융위기 직전(2007년), 영끌·빚투 열풍이 정점이던 2021년과 유사한 임계치를 보였다. 일본에서는 20대의 비과세 투자계좌(NISA·우리나라 ISA와 유사) 매수액이 제도 도입 때보다 17배로 늘었고 청년층 자가보유율도 역대 최고치를 기록했다.
한국도 이 흐름 위에 있었다. AI 실적 기대에 따른 증시 호황을 타고 빚투가 증폭됐다. 당국은 지난 4월 1일 올해 가계부채 총량 증가율 목표를 1.5%로 설정하며 역대급으로 조였다. 그런데 한은 통화신용정책보고서에 따르면 기타대출(신용대출 등)은 5월 이후 개인 주식투자 확대와 맞물리며 신용대출을 중심으로 큰 폭 늘어, 예년보다 높은 증가세를 보였다. 실제로 기타대출은 4월 -2.0조(감소)였다가 5월 +5.3조, 6월 +3.8조로 급반등하며 두 달 새 9조원 넘게 늘었다.
이 반등이 꺾이기 직전까지 얼마나 뜨거웠는지는 마이너스통장 통계에서도 확인된다. 박성훈 국민의힘 의원실에 따르면, 국내 20개 은행의 마이너스통장 대출 잔액 합계는 지난해 4분기 63조6천억원에서 올해 1분기 63조9천억원으로 거의 정체돼 있다가, 2분기 68조6천억원으로 석 달 새 4조6천억원 넘게 뛰었다. 이 흐름은 7월에도 이어져 69조7천억원까지 늘었다.
은행들이 신규 마이너스통장 취급은 줄였는데도 이런 증가세가 이어진 건, 이미 마이너스통장을 갖고 있던 사람들이 기존에 부여받은 한도 안에서 계속 돈을 꺼내 썼기 때문이라는 게 한은의 설명이다.
당국은 풀고 한은은 죄었다
이런 상황에서 금융당국과 한은은 다소 다른 신호를 냈다. 금융당국은 역대급으로 대출을 조이던 기조에서 8월 13일 부동산 공급대책을 계기로 방향을 틀었다. 가계대출 총량 목표를 1.5%에서 3.0%로 넉 달 만에 두 배로 올렸다. 다만 당국은 "기존의 엄격한 대출관리 기조는 유지하겠다"고 선을 그었다.
건설사가 아파트를 지을 때 은행 등에서 빌리는 사업자금인 프로젝트파이낸싱(PF) 정책도 대전환됐다. PF 대출은 2020년 말 92조5천억원에서 2023년 말 135조6천억원으로 3년 만에 46.6% 급등했고 연체율도 0.55%에서 2.7%로 뛰며, 당국이 그간 부실 사업장을 정리하는 데 집중해 온 영역이었다. 그런데 8·13대책은 여기서 방향을 바꿔, 사업자의 레버리지를 오히려 키우는 쪽으로 움직였다. 주택공급 관련 금융지원 규모를 26조3천억원에서 47조8천억원+α로 두 배 가까이 늘려 빌릴 수 있는 돈을 키웠고, 자기자본비율 규제도 2029년까지 유예해 시행사·건설사가 더 적은 자기 돈으로도 사업을 벌일 수 있게 했다.
반면 한은은 금리를 올리며 긴축 기조로 돌아섰다. 기준금리를 7월 16일 2.50%에서 2.75%로 3년 6개월 만에 인상했고, 8월 27일 2.75%에서 3.00%로 두 달 연속 인상을 단행했다. 신현송 총재는 "조기 대응이 성장에 따른 비용을 최소화한다"며 '호미론(속담 "호미로 막을 것을 가래로 막는다" 차용)'을 강조했다. 한은은 정부의 총량 완화에 대해서도 우려를 밝혔다. 지난 10일 통화신용정책 보고서에서 "늘어난 가계대출 여력이 앞으로 가계대출 증가요인으로 작용할 가능성에 유의할 필요가 있다"며 "주택가격 상승기대와 가계대출 증가세를 자극하지 않도록 일관된 정책기조를 유지할 필요가 있다"고 짚었다.
 연합뉴스
"풍선효과도, 정책 조합도 다시 봐야"
전문가들은 한은과 정부가 각자 다른 계산으로 움직일 게 아니라, 장기적인 정책 조합을 함께 고려해서 정책을 내놔야 한다고 조언했다. 강성진 고려대 경제학과 교수는 "한은은 물가만 보니까 이자를 올려야 한다고 하고, 정치권이나 정부는 반도체 덕에 경기가 좋아 보이니 활성화가 필요하다고 얘기하는 상황"이라며 "미국도 유사한 현상이 벌어지고 있다"고 짚었다.
그러면서 강 교수는 물가 안정이 먼저 전제돼야 한다는 점을 강조했다. "지금 물가상승률이 3%를 넘어가고 있는데, 국가가 목표로 하는 건 2%대"라며 "이게 유지돼야 경기 부양책을 쓰더라도 의미가 있지, 물가가 계속 오르면 아무 소용이 없다"고 말했다. 이어 "그래서 정부가 재정 지출을 확대하더라도 물가를 자극하지 않는 방향으로 정교하게 설계할 필요가 있다"며 "결국 정책 조합을 정부가 어떻게 가져갈 것이냐가 중요하다"고 강조했다.
대출을 관리할 때는 신용대출로 옮겨가는 풍선효과도 함께 고려해야 한다는 지적도 나온다.
김정식 연세대 경제학과 교수는 "풍선효과로 신용대출이 늘면 그다음엔 2금융권이나 사채시장으로 갈 수밖에 없는데 이 부분도 고려해야 한다"면서 "부실률이 너무 높아지지 않도록 하는 방향에서의 관리도 필요하다"고 말했다. 우석진 명지대 경제학과 교수는 "주식시장 레버리지는 총량이 아니라 진입장벽으로 다스려야 한다"면서 "증거금일 수도 있고 거래 단위를 높이는 등의 문턱을 높이는 방법이 있을 수 있다"고 조언했다.
영문기사 보기 (View English Article)