 연합뉴스#. A씨는 남편이 사망하고 몇 달 뒤 연금저축보험을 해지하기 위해 환급금을 알아봤다. 그러나 실제 해지하고 받은 금액은 알아본 것보다 훨씬 적었다. 해지환급금 규모를 가른 건 세금이었다. A씨가 남편 사망 뒤 6개월 이내에 증빙자료를 내고 연금저축보험을 해지했다면 3.3~5.5%의 연금소득세가 부과됐을 텐데, 6개월이 지나 16.5%의 기타소득세가 부과된 것이다.
22일 금융감독원에 따르면 연금저축은 올해 2분기 기준 적립금이 200조 원을 돌파하며 안정적인 노후생활 대비 수단으로 각광받고 있다. 그러나 상품가입이나 연급 수령 등 과정에서 관련 분쟁도 덩달아 느는 추세다. 금감원은 제기된 민원 중 소비자 오인이나 이해 부족에 따른 내용을 모아 '연금저축 가입자가 알아야 할 소비자 유의사항'을 안내했다.
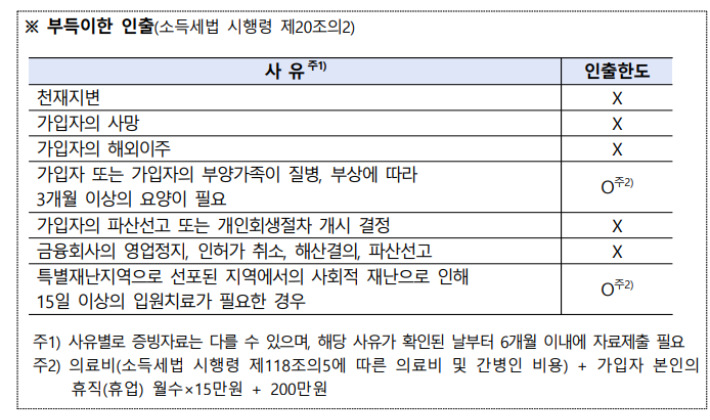
A씨 경우처럼 연금저축 중도 해지시 기타소득세와 연금소득세 중 어떤 세금이 부과되느냐에 따라 환급금 규모가 달라질 수 있다. 가입자의 사망은 '부득이한 인출'에 해당하는 연금저축 해지 사유지만, 이를 인정받기 위해서는 사유가 확인된 날로부터 6개월 이내에 증빙서류를 금융회사에 제출해야 연금소득세를 적용받을 수 있다.
 금융감독원 제공
상품에 따라 가입 전 설계서를 통해 안내받은 연금은 '예상금액'으로, 확정된 연금이 아닐 수 있다는 점에도 유의해야 한다. 시중금리 변동에 따라 적용이율이 달라지는 '금리연동형 연금저축보험' 상품이 대표적이다. 적용이율이 떨어지면 실제 지급받는 연금이 예상보다 감수할 수 있는 만큼, 적용이율과 최저보장이율을 충분히 확인하고 가입할 필요가 있다.
'유배당 연금저축보험'도 배당금이 보험회사의 경영성과 등에 따라 달라질 수 있어 주의가 필요하다. 가입설계서에 기재되는 배당금은 '예상 배당금'이라 실제 배당금과는 차이가 있을 수 있다. 기본연금 지급을 위해 보험료에 적용되는 최저보장이율이 배당금에는 적용되지 않는다는 점도 기억할 필요가 있다.
연금 수령 중에도 지급액이 달라질 수 있다. '확정기간형'으로 설정한 경우 적립금을 기준으로 남은 수령 연차 등을 고려해 연금을 산정하는데, 적용이율과 펀드수익률 변동에 따라 연금지급액이 달라질 수 있어서다. 또한 연금저축 적립금은 크게 과세제외금액, 이연퇴직소득, 과세대상소득으로 구분하는데, 소득세법에 따라 원천징수 세액이 달라지면 수령액도 달라질 수 있다.
 금융감독원 제공
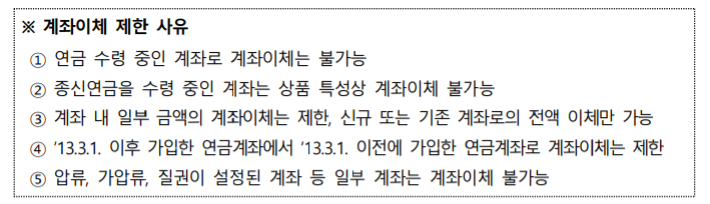
또 연금저축보험을 중도에 연금저축펀드로 변경하는 등 계좌이체를 할 때 일부 계좌이체 제한 사유가 있을 수 있어 금융회사에 미리 가능 여부를 확인해야 한다.
한편, 연금저축계좌와 퇴직연금계좌의 납입한도는 연간 1800만 원이며, 세액공제는 납입액 중 600만 원까지 가능하다. 종합소득금액에 따라 공제율은 12~15%(지방소득세 미포함)다. 가입일부터 5년이 경과하고 가입자가 만 55세 이후인 경우 연금 수령개시를 신청할 수 있다. 수령시 연금소득에 대해선 연금소득세 3.3~5.5%(지방소득세 포함)로 분리과세된다. 다만 연금소득 합계가 연 1500만 원을 초과하면 종합과세 또는 분리과세(16.5%) 중 선택한다.
영문기사 보기 (View English Article)