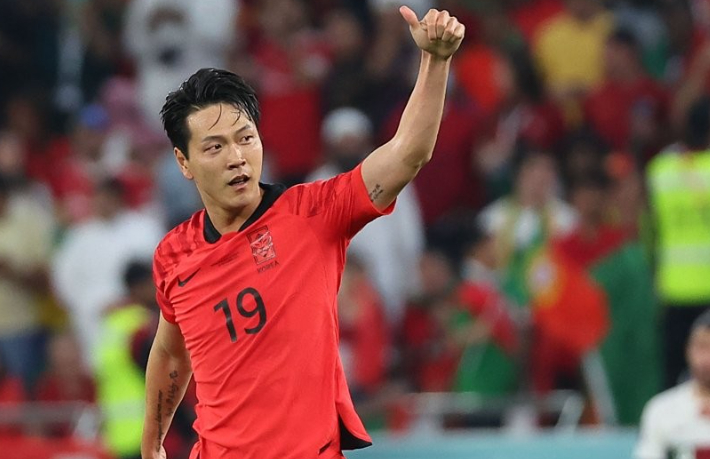
 김영권. 연합뉴스
해외 프로팀에서 뛰었더라도 소득 대부분을 국내로 송금해 사용했다면 종합소득세를 내야 한다는 대법원 판단이 나왔다.
18일 법조계에 따르면, 대법원 3부는 지난달 23일 프로축구 선수 김영권씨가 울산세무서장을 상대로 낸 종합소득세 부과처분 취소 소송에서 김씨의 상고를 기각했다. 이에 따라 김씨에게 2019~2021년 귀속 종합소득세 약 8억 3084만 원을 추가로 부과한 처분이 확정됐다.
김씨는 2012년 6월부터 2018년 12월까지 중국 프로축구팀에서, 2019년 1월부터 2021년 12월까지 일본 프로축구팀에서 축구선수로 활동했다. 그는 일본에서 얻은 소득 등에 대해 국내 종합소득세를 신고하면서 외국납부세액으로 공제를 신청했다. 그 과정에서 2018년 중국에 납부한 세금 중 공제 한도를 초과해 이월된 약 6억 502만 원도 공제 대상에 포함했다.
하지만 울산세무서는 김씨가 중국에서 납부한 세액의 이월공제액을 일본에서 얻은 소득에 대한 세액공제와 국가를 구분하지 않고 합산해 계산했다고 판단했다. 이에 중국에서 발생한 이월 공제를 인정하지 않고, 공제 한도를 다시 계산해 2023년 6월 김씨에게 2019년 귀속 종합소득세 5억 8277여만 원, 2020년 1억 8372여만 원, 2021년 6434여만 원을 각각 추가로 부과했다.
이에 불복한 김씨는 조세심판원에 심판을 청구했지만 기각되자 소송을 제기했다.
김씨는 일본 프로축구팀에서 활동하며 가족과 함께 일본에서 생활한 만큼 국내 세법상 국내 거주자가 아니라고 주장했다. 일본에 항구적 주거를 두고 있었고, 인적·경제적 관계가 더 밀접한 곳도 일본이므로 한·일 조세조약에 따라서도 일본 거주자로 봐야 한다는 취지다.
또 외국납부세액공제 제도의 취지상 세금을 납부한 국가를 구별하지 않고 공제해야 한다며 중국에서 발생한 소득에 대한 이월공제액을 일본에서 얻은 소득에 대한 세액공제에 활용할 수 있다고 주장했다.
법원 "국내 거주자"…가족·소득·부동산 등 근거
하지만 1심인 울산지법은 김씨가 국내 세법상 거주자에 해당한다고 판단했다. 재판부는 김씨가 일본에서 활동하는 동안에도 배우자와 자녀들이 국내에 주민등록을 두고 생활했으며, 김씨 역시 국내에 머무는 동안 가족과 함께 생활했다고 봤다.
일본에서 얻은 소득 대부분을 국내에서 사용했고, 국내에서 부동산 거래를 한 점도 근거가 됐다. 김씨는 과세기간 동안 국내에서 축구교육 관련 사업을 운영하고 주택임대업을 영위해 임대소득 등을 얻었다.
따라서 재판부는 "원고는 이 사건 과세기간 동안 국내에 주소를 둔 사람으로서 소득세법상 '거주자'에 해당한다고 봄이 타당하다"고 판단했다. 김씨는 이에 반발해 항소했지만 2심인 부산고법도 지난 4월 항소를 기각하면서 1심 판단을 유지했다.
중국 세금 이월액, 일본 소득 공제 불가…국가별 한도 적용
법원은 중국에서 발생한 소득에 대한 외국납부세액공제 한도 초과액을 일본 소득에 대한 세액공제에 활용할 수 있다는 김씨의 주장도 받아들이지 않았다.
소득세법 시행령은 외국납부세액공제 한도금액을 계산할 때 국외사업장이 둘 이상의 국가에 있는 경우 국가별로 구분해 계산하도록 규정하고 있다. 법원은 이런 방식이 이월공제액에도 적용된다고 봤다.
2심 재판부는 중국과 일본의 세율 차이 등을 고려하며 "저세율국을 활용하여 외국납부세액을 과다공제하는 것을 차단하려는 소득세법 시행령 규정의 개정목적에 정면으로 반하게 되는 것이어서 허용하기 어렵다"고 설명했다.
대법원도 "김씨는 한·일 조세조약상 우리나라 거주자로 봄이 타당하다"며 외국납부세액공제 한도 초과액을 이후 과세기간으로 이월해 공제하는 경우에도 국가별 한도 방식이 적용된다고 판단했다. 이에 따라 김씨에 대한 종합소득세 8억 3084여만 원 추가 부과 처분은 그대로 확정됐다.
영문기사 보기 (View English Article)